記事ポイント
- 管理を任せる親は低学年10.8%から高校生58.9%
- 何らかの形で把握したい親は83.1%
- 銀行選びの最多は「親自身が使っていた」37.8%
子どものお金への親の関わり方を調べた「子どものお金管理とキャッシュレス利用に関する親の意識調査」が、金融サービスのUXデザイン・リサーチを手がけるヒカリナにより、2026年8月に実施されました。
お小遣いなどの管理を「子どもに任せている」親は小学生低学年10.8%から高校生58.9%へ増える一方、何らかの形で把握したい親は83.1%にのぼります。
銀行アプリに求める親子向け機能や、子ども名義口座の銀行選びの理由も明らかになっています。
ヒカリナ 子どものお金管理とキャッシュレス利用に関する親の意識調査
- 調査名:子どものお金管理とキャッシュレス利用に関する親の意識調査
- 調査主体:ヒカリナ
- 調査方法:インターネットリサーチ(スクリーニング調査と本調査の2段構成)
- スクリーニング調査:対象:全国の20~59歳の既婚男女で子どもがいる人/有効回答数3,563名(男性1,746名、女性1,817名)/2026年8月12日~8月13日
- 本調査:対象:スクリーニング調査で小学生から高校生の子どもがいると回答した人/有効回答数982名(男性501名、女性481名)/2026年8月24日~8月31日/回収1,114名から、論理矛盾を含む回答など132名を除外した集計対象数
- 注記:構成比は小数第2位を四捨五入しているため、内訳の合計と合算値が一致しない場合があります。
ヒカリナ(本社:東京都港区、代表取締役:大塚 啓二)は、全国の20~59歳の既婚男女3,563名へのスクリーニング調査と、小学生から高校生の子どもがいる人への本調査(有効回答982名)を2026年8月に実施しました。
子どもが大きくなるにつれ、親はお小遣いなどの管理を少しずつ子どもに任せていきますが、管理を任せた親でも、いくら使ったか、何に使ったかは把握しておきたいと考えていることがわかりました。
調査では、子どものお金への親の関わり方に加え、銀行アプリや子ども名義口座への期待も聞いています。
何らかの情報を把握したい親は子どもの年齢にかかわらず8割前後で変わらず、子ども名義口座を作る銀行を選んだ理由では「親自身がその銀行を使っていたから」が37.8%で最多でした。
調査サマリーの1つ目は、お小遣いなど子どものお金の管理を「子どもに任せている」親が、小学生低学年10.8%から高校生58.9%へ増えることです。
2つ目は、子どものお金の使い方を何らかの形で把握したい小学生低学年~高校生の親が全体で83.1%で、年齢別でも77.5~85.1%と大きな差がないことです。
3つ目は、管理を子どもに任せている親(n=317)でも「基本的には把握しなくてよい」は16.4%にとどまることです。
4つ目は、銀行アプリで使いたい親子向け機能として子ども名義口座の残高確認31.1%と利用履歴の確認25.4%が上位だったことです。
5つ目は、子ども名義口座を作る銀行を選んだ理由で「親自身がその銀行を使っていたから」が37.8%と最多だったことです。
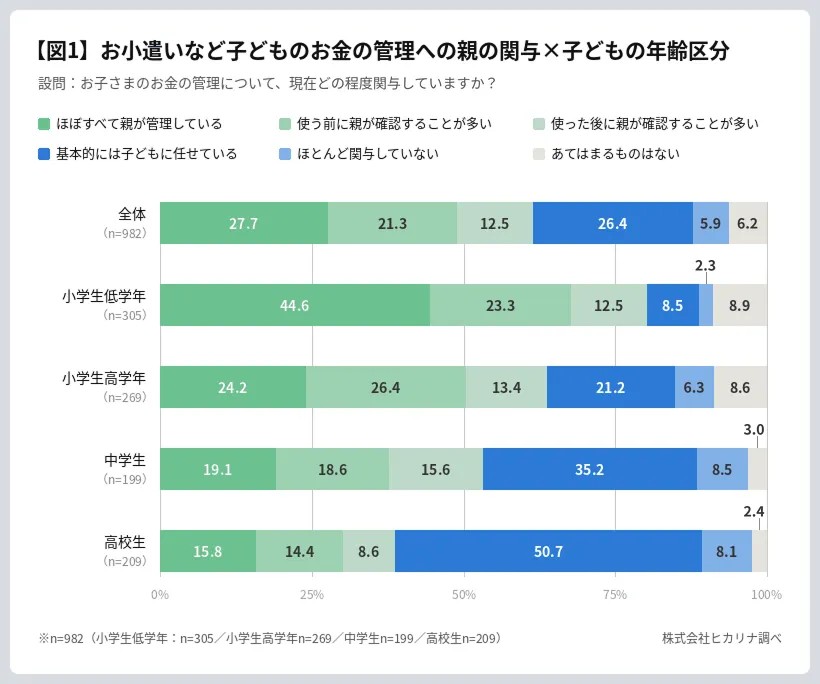
お小遣いなど日常的に使うお金の管理について、全体では「ほぼすべて親が管理している」が27.7%、「基本的には子どもに任せている」が26.4%でした。
「ほぼすべて親が管理している」は小学生低学年の44.6%から、小学生高学年24.2%、中学生19.1%、高校生15.8%へと下がります。
「基本的には子どもに任せている」と「ほとんど関与していない」を合わせた「任せている親」は、小学生低学年10.8%、小学生高学年27.5%、中学生43.7%、高校生58.9%と年齢とともに高まり、低学年と高校生の差は48.1ポイントです。
今後の関わり方では、「小学生までは親が管理し、中学生以降は少しずつ本人に任せたい」30.1%、「中学生までは親が管理し、高校生以降は本人に任せたい」27.1%、「高校を卒業したら本人に任せたい」15.2%と、年齢に応じて任せていく考え方が多く見られました。
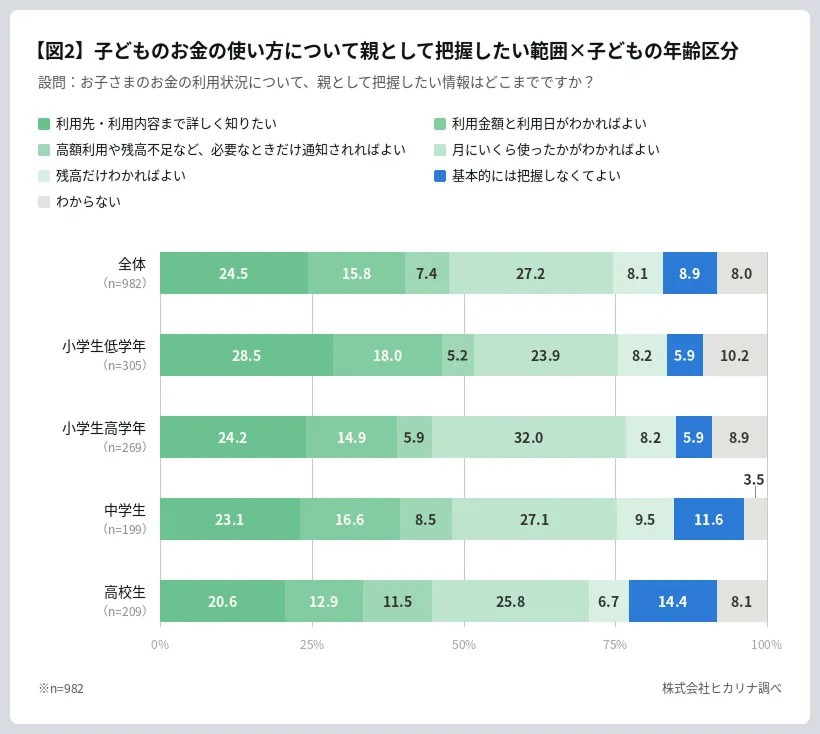
親が把握したい範囲では、「基本的には把握しなくてよい」「わからない」以外を選んだ、何らかの情報を把握したい親が83.1%でした。
全体では「月にいくら使ったかがわかればよい」が27.2%、「利用先・利用内容まで詳しく知りたい」が24.5%で、「基本的には把握しなくてよい」は8.9%、「わからない」は8.0%でした。
何らかの情報を把握したい親は、小学生低学年83.9%、小学生高学年85.1%、中学生84.9%、高校生77.5%で、「任せている親」が48.1ポイント増える一方、把握意向はほとんど変わりません。
管理を子どもに任せている親(n=317)に限っても、「基本的には把握しなくてよい」は16.4%でした。
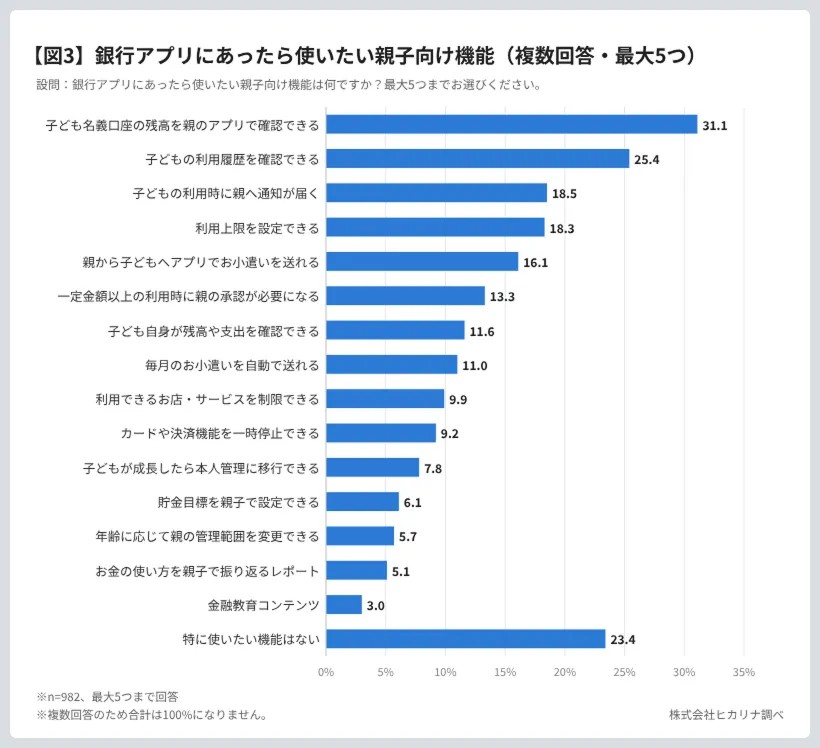
銀行アプリにあったら使いたい親子向け機能(最大5つまで)で最多は「子ども名義口座の残高を親のアプリで確認できる」の31.1%です。
続くのは「子どもの利用履歴を確認できる」25.4%、「子どもの利用時に親へ通知が届く」18.5%、「利用上限を設定できる」18.3%、「親から子どもへアプリでお小遣いを送れる」16.1%、「一定金額以上の利用時に親の承認が必要になる」13.3%で、「特に使いたい機能はない」は23.4%でした。
子ども自身が残高や支出を確認できる機能は11.6%、毎月のお小遣いの自動送金は11.0%、金融教育コンテンツは3.0%でした。
残高の確認と利用履歴の確認のどちらか一方でも選んだ親は44.3%で、小学生低学年43.6%、小学生高学年47.2%、中学生42.7%、高校生43.1%と年齢による大きな差はありません。
「年齢に応じて親の管理範囲を変更できる」は5.7%、「子どもが成長したら本人管理に移行できる」は7.8%でした。
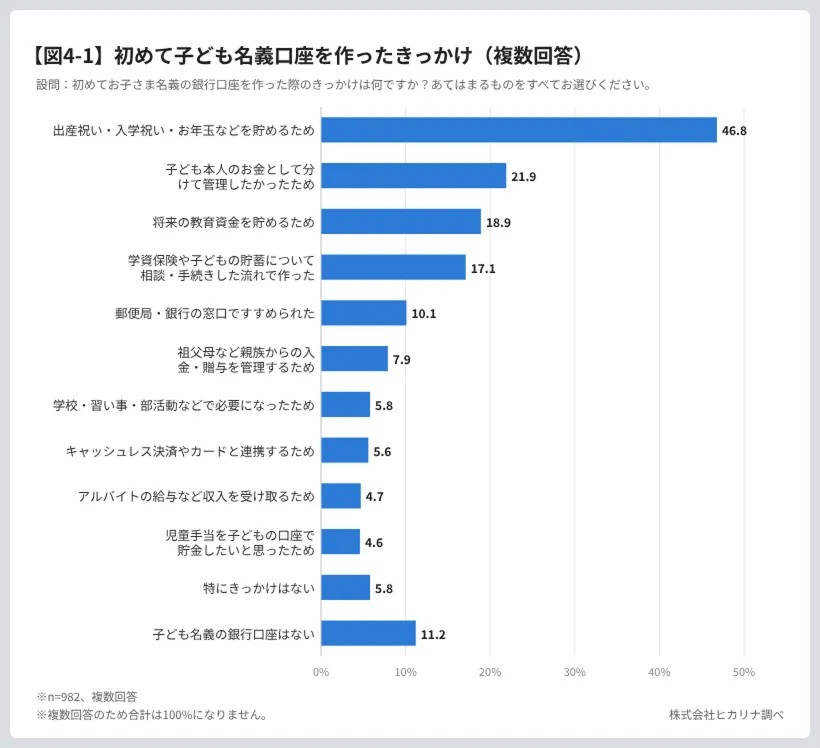
子ども名義の銀行口座を初めて作ったきっかけは、「出産祝い・入学祝い・お年玉などを貯めるため」が46.8%で最多、「子ども本人のお金として分けて管理したかったため」が21.9%で続き、子ども名義の口座がないと答えた親は11.2%でした。
将来の教育資金のためも18.9%でした。
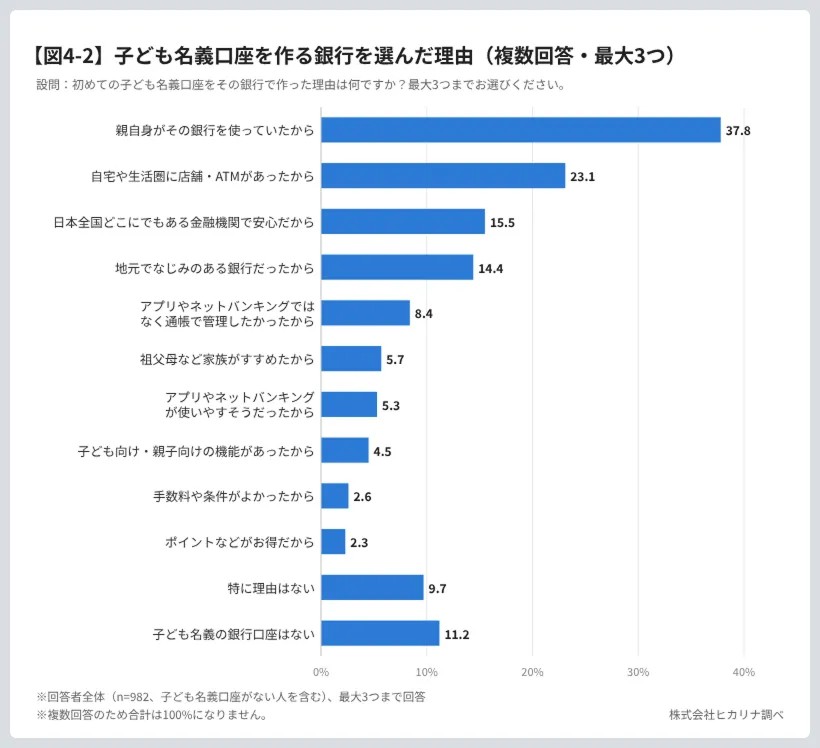
口座を作る銀行を選んだ理由(最大3つまで、回答者全体)は、「親自身がその銀行を使っていたから」37.8%、「自宅や生活圏に店舗・ATMがあったから」23.1%、「日本全国どこにでもある金融機関で安心だから」15.5%の順でした。
「アプリやネットバンキングが使いやすそうだったから」は5.3%、「子ども向け・親子向けの機能があったから」は4.5%にとどまり、「地元でなじみがあるから」は14.4%、「通帳での管理を希望」は8.4%でした。
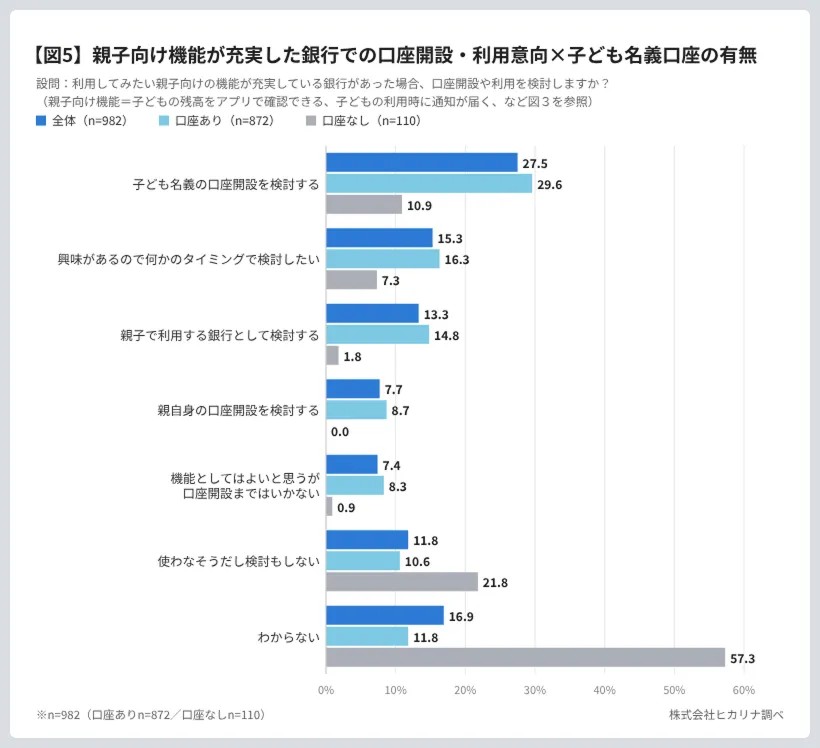
親子向け機能が充実した銀行があった場合に前向きな回答をした人は、全体(n=982)で63.8%でした。
内訳は「子ども名義の口座開設を検討する」27.5%、「興味があるので何かのタイミングで検討したい」15.3%、「親子で利用する銀行として検討する」13.3%、「親自身の口座開設を検討する」7.7%です。
子ども名義の銀行口座を持つ親(n=872)では前向きな回答が69.4%で、「子ども名義の口座開設を検討する」は29.6%、口座なし(n=110)の10.9%を上回ります。
口座を持つ親のうち、「特に使いたい機能はない」と答えた人は16.7%にとどまり、機能への具体的な関心も見られました。
今後子ども名義口座を新たに作る、または増やすきっかけは、「子どもがお小遣いやお金を自分で管理するようになったとき」32.4%、「アルバイト代など本人の収入を受け取るようになったら」23.7%、「中学・高校など進学のタイミング」13.6%でした。
調査担当者は、管理を任せることと状況を知らなくてよいと考えることは親にとって別だとし、任せている親の多くも何らかの形で状況を把握したいと答えたとコメントしています。
さらに、把握したい範囲も残高や利用履歴のニーズも年齢でほとんど変わらなかったのは意外で、任せる場合でも親が必要に応じて状況を確認できる機能には一定のニーズがあると考えられるとしています。
子どもに管理を任せる時期が進んでも、何らかの形で使い方を把握したい親は8割前後で変わらず、銀行アプリでは残高や利用履歴の確認への関心が上位に挙がりました。
同調査の過去の紹介記事もあります。
過去の紹介記事は上記のリンク先で読めます。
※本調査結果を引用いただく際は「株式会社ヒカリナ調べ」と明記の上、プレスリリース名と本記事URLを記載いただき、ご利用ください。